Por que uma medição aprovada não significa dinheiro disponível no caixa?
Aprovação técnica é uma etapa do recebimento
Uma medição aprovada confirma uma condição para cobrar segundo o contrato, mas o recebimento pode exigir nota fiscal, documentação, protocolo e prazo de pagamento. Retenções, glosas e pendências também interferem. Portanto, o valor aprovado não deve entrar automaticamente no caixa no dia do aceite.
Entenda as condições do conceito
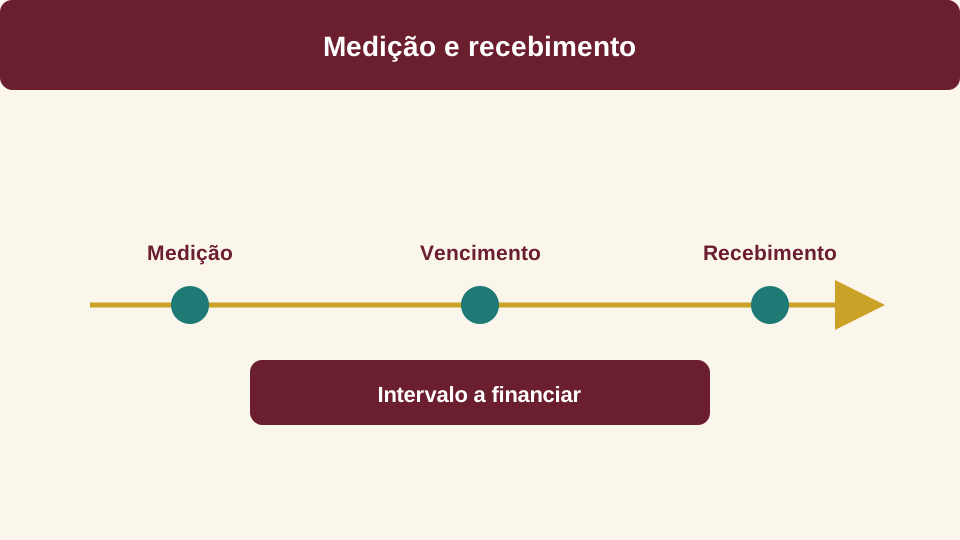
Medição e recebimento são eventos diferentes no controle financeiro. A aprovação pode anteceder faturamento, vencimento e pagamento. O fluxo de caixa considera quando o dinheiro efetivamente entra ou sai. Nesse intervalo, salários e fornecedores podem precisar ser pagos. Considere descontos e retenções aplicáveis ao contrato. Concilie o valor esperado com o extrato e com as contas a receber.
Acompanhar o caminho financeiro
Considere medição aprovada no dia 5, faturamento no dia 10 e vencimento trinta dias após o protocolo válido. O dinheiro não está disponível no dia 5. Se houver devolução por documento incorreto, o prazo pode mudar conforme o contrato. O relatório precisa distinguir aprovação, cobrança, vencimento e pagamento efetivo.
Exemplo comentado e interpretação
Exemplo: R$ 100 mil medidos hoje podem ter recebimento em 45 dias.
Como reduzir surpresas de caixa
Mantenha status e responsáveis por cada etapa, registre comprovantes e acompanhe pendências antes do vencimento. Concilie previsão de recebimento com extrato e comunique atraso à gestão. Preserve a diferença entre valor bruto, líquido e retido. Ao planejar recursos, use entradas prováveis e cenários de atraso para avaliar necessidade de capital de giro, em vez de financiar a execução com um aceite ainda não convertido em dinheiro.
Caso guiado: seguir as etapas até o extrato
A fiscalização aprovou o boletim, mas a nota ainda precisa ser emitida e protocolada. Identifique a regra de início do prazo de pagamento e acompanhe documentos e vencimento. Registre o recebimento somente quando efetivamente confirmado.
Se uma pendência devolve a cobrança, revise a data provável conforme o instrumento. O exercício explica por que o aceite técnico não deve ser tratado como caixa no mesmo dia. Um controle de etapas com responsáveis permite agir antes do vencimento e calcular necessidade de capital de giro, em vez de comprometer recursos com base em entrada ainda não disponível.
Aplicação e conferência no projeto
Registre datas de aceite, emissão, vencimento e recebimento. Não apresente produção acumulada como saldo disponível. Orientação: alinhe controles com a contabilidade; a IAS 7 fundamenta a distinção dos fluxos de caixa.
Para aprofundar este assunto e relacioná-lo aos exercícios de planejamento e controle, consulte o conteúdo e o programa dos cursos na Academia do Planejamento.
Conheça os cursos da Academia do PlanejamentoAcademia do Planejamento
Cursos de Oracle Primavera P6, MS Project e gestão de projetos para EPC, óleo e gás, mineração e construção.
Prof. Sérgio Magalhães · WhatsApp (21) 96896-0380
Prof. Alex Damasio · WhatsApp 41.8860.1821