O que entra no cálculo do BDI?
Do custo direto ao preço de venda
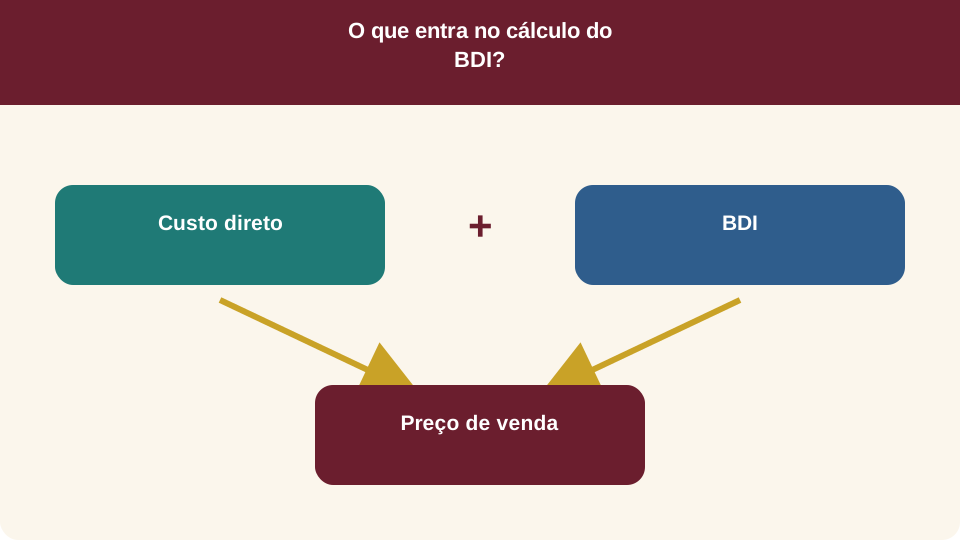
BDI é um fator aplicado conforme a composição adotada para formar o preço a partir do custo direto. Ele reúne parcelas como administração central, riscos, despesas financeiras, tributos pertinentes e lucro, de acordo com o regime e a metodologia. O percentual não é simplesmente o lucro do contrato: diferentes parcelas possuem naturezas e bases distintas.
Entenda as condições do conceito
O BDI (Benefícios e Despesas Indiretas) é o percentual aplicado sobre o custo direto para cobrir despesas que não aparecem em um serviço específico: administração central, seguros, garantias, riscos, despesas financeiras, tributos e lucro.
Evitar dupla contagem de despesas
Administração local e outros serviços já orçados não devem ser incluídos novamente no fator sem justificativa. Também é necessário distinguir tributos incidentes sobre faturamento e itens incorporados ao custo. Copiar um percentual de outra obra pode esconder diferenças de prazo, regime tributário e condição financeira.
Caso guiado: verificar uma despesa já orçada
A planilha contém administração local como item medido por mês. Ao revisar o BDI, alguém propõe incluir a mesma equipe de apoio no fator. Antes de aceitar, confira o escopo de cada parcela e a base do orçamento: se a despesa já foi remunerada no custo ou item de preço, sua nova inclusão pode duplicar cobrança ou distorcer a análise.
Separe esse exame da administração central, dos tributos e do lucro, que possuem outras naturezas. Teste a formação do preço com uma memória simples e compare total direto, fator e preço resultante. Depois confirme regime e regra contratual. O exercício não fornece um percentual universal; mostra uma forma de auditar consistência. Um BDI correto na fórmula continua produzindo um preço errado quando o custo-base omite itens ou inclui duas vezes a mesma despesa.
Como verificar a composição
Monte memória com cada parcela, base, fórmula e fonte. Compare a composição com os custos diretos e indiretos da planilha e examine o fluxo de recebimento que sustenta a despesa financeira. Em contratos públicos, confirme regras e orientações aplicáveis. Um BDI aparentemente competitivo pode produzir prejuízo se o custo-base estiver incompleto ou se a condição de pagamento for diferente da premissa.
Exemplo na prática
custo direto de R$ 1.000.000 com BDI de 25% resulta em preço de venda de R$ 1.250.000.
Em obras públicas, cada parcela do BDI costuma ser questionada, por isso precisa de justificativa.
Separe o que é despesa da obra do que é margem e documente cada percentual.
Conteúdos de Planejamento e Controle de Projetos — Tema de estudo: O que entra no cálculo do BDI
Consultar o conteúdo na plataformaConsultar o índice de assuntos do blog
Academia do Planejamento
Cursos de Oracle Primavera P6, MS Project e gestão de projetos para EPC, óleo e gás, mineração e construção.
Prof. Sérgio Magalhães · WhatsApp (21) 96896-0380
Prof. Alex Damasio · WhatsApp 41.8860.1821