Qual é a diferença entre avanço físico, receita reconhecida, faturamento e recebimento?
Quatro perspectivas sobre o mesmo serviço
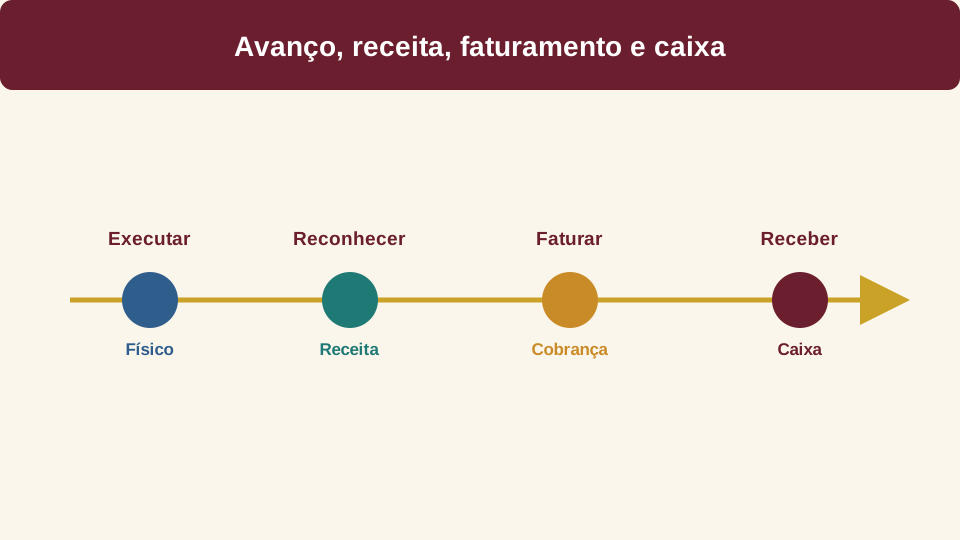
Avanço físico mede produção; receita reconhecida decorre do critério contábil aplicável; faturamento registra cobrança; recebimento registra caixa. Eles podem ter valores e datas diferentes. A passagem entre essas etapas depende de contrato, obrigações de desempenho e regras contábeis, não apenas de uma coluna de percentual.
Entenda as condições do conceito
Avanço físico mede quanto do escopo foi produzido segundo um critério técnico. Receita reconhecida segue regras contábeis e o cumprimento das obrigações de desempenho. Faturamento é a emissão do documento de cobrança conforme contrato e medição aprovada. Recebimento ocorre quando o dinheiro entra no caixa após prazos, retenções e validações. Essas quatro datas e valores podem divergir sem que exista erro. O cronograma registra execução, enquanto o fluxo financeiro registra cobrança e caixa.
Trate retenções, glosas, impostos e adiantamentos em contas separadas. Projete capital de giro com base no intervalo entre produção e recebimento.
Um exemplo que esclarece a diferença
Um serviço executado em setembro pode ser aprovado em outubro, faturado em novembro e pago em dezembro. No relatório físico ele pertence ao período de execução. No fluxo, a entrada pertence ao recebimento. A receita exige análise contábil própria e não deve ser determinada simplesmente pela emissão da nota ou pelo avanço informado pelo planejamento.
Exemplo comentado e interpretação
Exemplo: o serviço termina em setembro, é medido em outubro, faturado em novembro e recebido em dezembro.
Conciliação para a gestão
Use códigos que permitam ligar entrega, boletim, faturamento e pagamento sem somar o mesmo registro como eventos independentes. Identifique retenções, glosas e adiantamentos. Mostre os cortes e explique divergências. A IFRS 15 substituiu a IAS 11, mas a aplicação concreta deve ser validada pela contabilidade e pelo regime da empresa; o planejador fornece evidência de produção, não define sozinho reconhecimento contábil.
Caso guiado: conciliar as quatro leituras
O serviço é executado em setembro, aprovado em outubro, faturado em novembro e pago em dezembro. Mantenha os eventos identificados e use a data apropriada em cada relatório. A receita segue o critério contábil validado, e não a escolha do planejador.
Use códigos para conciliar a entrega e evite cadastrar o mesmo valor como serviços diferentes para representar suas etapas. O exercício mostra como um total pode aparecer em meses distintos sem erro. A análise depende de esclarecer se realizado significa produção, reconhecimento, cobrança ou caixa, especialmente quando existem retenções e correções.
Aplicação e conferência no projeto
Na obra, concilie quantidades, boletim de medição, nota fiscal e extrato de recebimento. Não use faturamento como substituto automático do avanço físico. Defina com contabilidade e contrato o critério aplicável; IFRS 15 substituiu IAS 11.
Para aprofundar este assunto e relacioná-lo aos exercícios de planejamento e controle, consulte o conteúdo e o programa dos cursos na Academia do Planejamento.
Conheça os cursos da Academia do PlanejamentoAcademia do Planejamento
Cursos de Oracle Primavera P6, MS Project e gestão de projetos para EPC, óleo e gás, mineração e construção.
Prof. Sérgio Magalhães · WhatsApp (21) 96896-0380
Prof. Alex Damasio · WhatsApp 41.8860.1821